 Antes de firmar
Hecho para la comunidad hispana.
Comprar casa en California se hace en inglés, con contratos largos, términos técnicos y fechas que no perdonan. Este servicio nace para que el idioma nunca sea la razón por la que una familia hispana firma sin entender.
Lo que vimos durante años
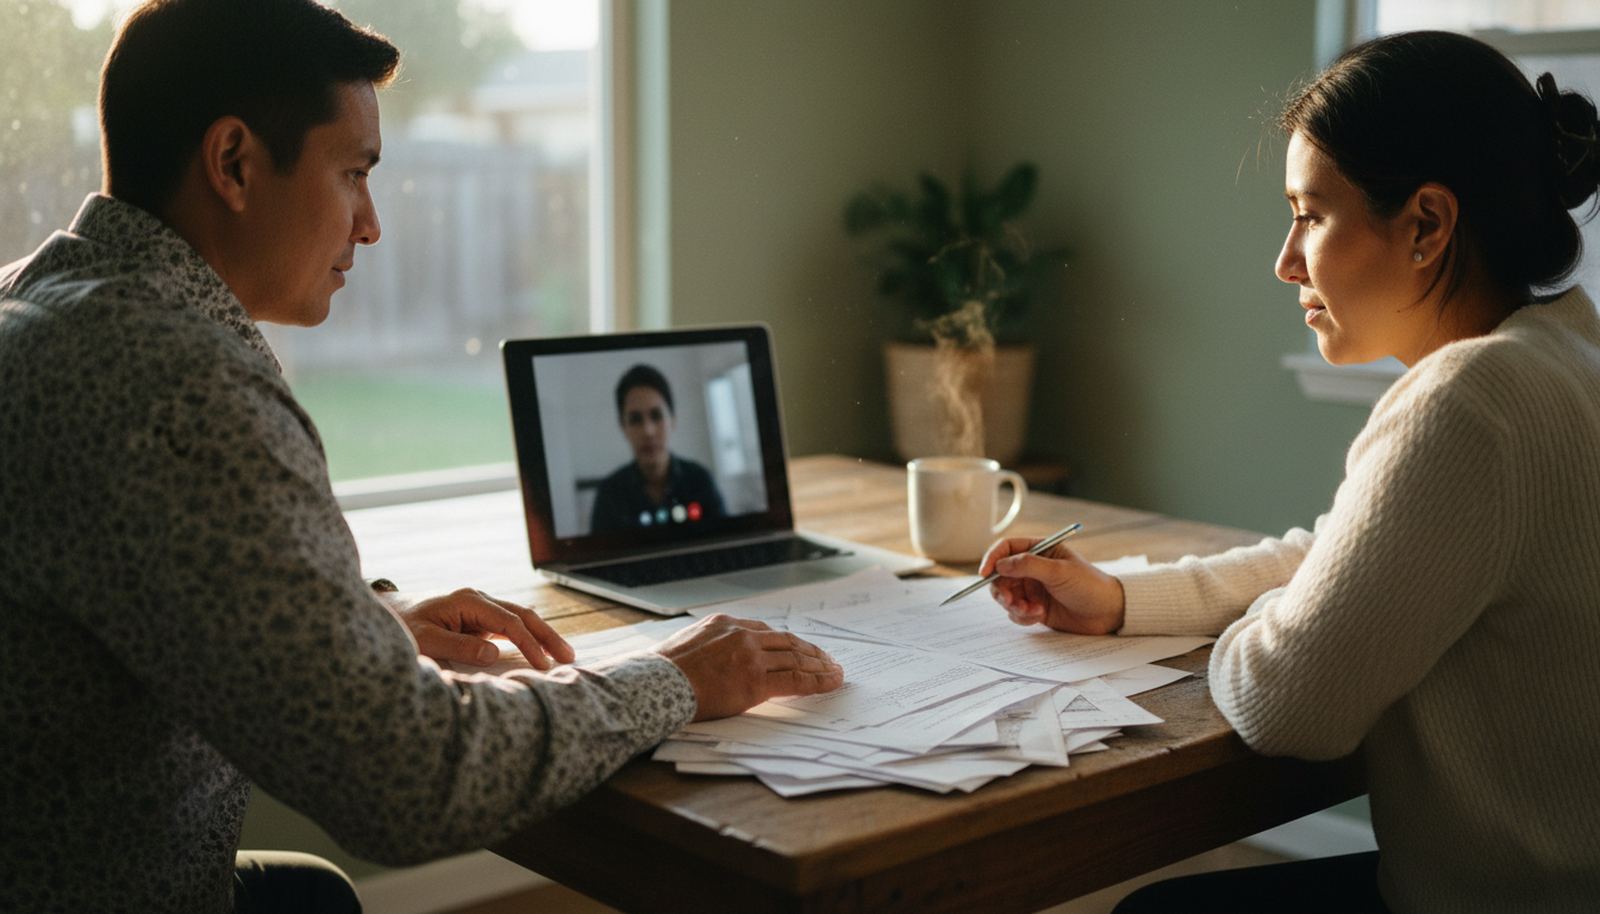
Familias trabajadoras, con sus ahorros de toda la vida, llegando a la firma más importante de su historia con una pila de documentos en inglés y muy poco tiempo para entenderlos. Con un buen agente, sí. Pero con preguntas que no sabían cómo hacer, o que les daba pena hacer, y con explicaciones que se quedaban a medias por el idioma.
No es falta de capacidad. Es que el proceso no está pensado para quien piensa, pregunta y decide en español. Y cuando el idioma no se domina por completo, es muy fácil quedarse sin voz en la mesa justo cuando más importa.
Los datos lo confirman
- 10.2 millones de hogares hispanos ya son dueños de su casa, un récord, y en 2025 los hispanos formaron el 92.6 % de todos los hogares nuevos del país. Las familias hispanas son quienes más están comprando y, aun así, solo el 48.5 % de los hogares hispanos es dueño de su vivienda.1
- 12.0 % contra 5.8 %: en 2023, a los solicitantes hispanos (categoría «hispanos blancos» de los datos oficiales) se les negó un préstamo convencional para comprar casa a más del doble de la tasa que a los solicitantes blancos no hispanos.2
- $31 millones acordó pagar en 2023 City National Bank, de Los Ángeles, después de que el Departamento de Justicia la acusara de evitar ofrecer y aprobar hipotecas en barrios mayoritariamente latinos y afroamericanos del condado de Los Ángeles entre 2017 y 2020. Fue el acuerdo por discriminación en zonas (redlining) más grande de su historia. El banco no estuvo de acuerdo con las acusaciones.3
- 15.4 % contra 7.4 %: proporción de casas en zonas mayoritariamente latinas cuyo avalúo salió por debajo del precio pactado, frente a zonas mayoritariamente blancas, según un análisis de Freddie Mac de más de 12 millones de avalúos (2015 a 2020).4
- 43 % más en costos de cierre y 30 % más en intereses pagaron los compradores hispanos que los blancos no hispanos en 2019, alrededor de $1,500 millones adicionales en costos de cierre en un solo año.5
- 6.4 millones de personas en California hablan inglés menos que «muy bien», y el español es el idioma más común entre ellas.6 En el condado de Los Ángeles, el 42 % de quienes hablan español en casa están en esa situación.7
Y no es nuevo. En la crisis de 2008, el Departamento de Justicia cerró acuerdos de $335 millones con Countrywide y $175 millones con Wells Fargo por acusaciones de cobrar más o llevar a préstamos subprime a prestatarios hispanos y afroamericanos,8 y la riqueza de los hogares hispanos cayó 66 % entre 2005 y 2009, más que la de cualquier otro grupo.9
No todo se explica por el idioma, y cada caso es distinto. Pero cuando lo que está en juego son los ahorros de toda una vida, entender cada documento y saber qué preguntar marca la diferencia.
Entender lo que firmas no debería depender del idioma que hablas en casa.
Por eso nace este servicio
Antes de firmar tu casa es consultoría especializada para la comunidad hispana: alguien con más de 25 años de experiencia en compraventa, administración de propiedades y préstamos hipotecarios en Estados Unidos, que habla tu idioma y está solo de tu lado.
- En español, con calma. Te explicamos cada etapa y cada documento con palabras claras, sin tecnicismos y sin prisas.
- Con las preguntas correctas. Te preparamos para que llegues con tu agente, tu prestamista o un abogado sabiendo exactamente qué preguntar.
- Sin ganar nada si compras o no. No cobramos comisiones ni recibimos nada de nadie más; nuestro único interés es que entiendas y decidas bien.
- Con respeto por tu familia. Muchas decisiones se toman entre varios. Todos pueden estar en la videollamada y preguntar lo que quieran.
Tu agente sigue siendo tu agente
No venimos a reemplazar a nadie. Tu agente y tu prestamista hacen su trabajo; nosotros te ayudamos a hacer el tuyo: entender, preguntar y decidir con confianza. Muchas veces eso hace que todo el proceso salga mejor para todos.
Llega a tu firma entendiendo cada paso. Cuéntanos tu caso en dos minutos.
Fuentes
- NAHREP, 2025 State of Hispanic Homeownership Report (publicado en 2026), con datos de la Oficina del Censo.
- CFPB y FFIEC, resumen de datos HMDA 2023: préstamos convencionales de primer gravamen para compra de vivienda ocupada por el dueño. Estos datos por sí solos no prueban discriminación.
- Departamento de Justicia de EE. UU., acuerdo con City National Bank (12 de enero de 2023), reportado por NPR.
- Freddie Mac, nota de investigación sobre brechas de avalúo por raza y etnia (septiembre de 2021), reportada por NPR/WHYY.
- UnidosUS y NCRC, análisis de datos HMDA 2019 (23 de noviembre de 2020).
- Consejo Judicial de California, reporte de acceso lingüístico, primavera 2024, con estimaciones de la Oficina del Censo.
- Estimaciones del Censo (ACS) para el condado de Los Ángeles, compiladas por Los Angeles Almanac.
- Departamento de Justicia de EE. UU.: acuerdo con Countrywide (2011), reportado por NPR/WNYC, y acuerdo con Wells Fargo (2012), que no admitió culpa.
- Pew Research Center, informe sobre la riqueza de los hogares por raza y etnia (26 de julio de 2011).